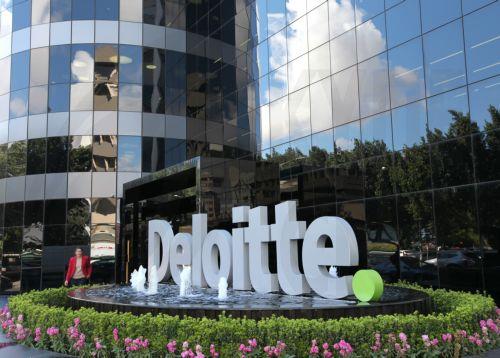
Die zyprische Prüfungsaufsicht CyPAOB hat bestätigt, dass sie die Vorwürfe gegen Deloitte Cyprus prüft und alle notwendigen Schritte im Rahmen ihrer gesetzlichen Zuständigkeiten unternimmt.
Eine gemeinsame Recherche von BBC Panorama und dem Bureau of Investigative Journalism wirft Deloitte Cyprus vor, an der Rückdatierung von Dokumenten beteiligt gewesen zu sein, wodurch Unternehmen des russischen Geschäftsmanns Roman Abramovich möglicherweise Steuern in Millionenhöhe hinterzogen haben sollen.
Die Untersuchung basiert auf Tausenden Dokumenten aus „Cyprus Confidential“. Nach Darstellung der Journalisten sollen durch die mutmaßlichen Manipulationen Vermögenswerte im Umfang von Hunderten Millionen US-Dollar verschleiert worden sein.
Deloitte Cyprus und Roman Abramovich weisen die Vorwürfe zurück. Abramovichs Anwälte bestreiten Steuerhinterziehung und erklären, es gebe keine Belege dafür, dass er mögliche Dokumentenfälschungen gekannt, genehmigt oder angeordnet habe.
Die mutmaßlichen Vorgänge liegen 20 Jahre oder länger zurück. Steuerliche Prüfungen sind in Zypern unter bestimmten Voraussetzungen nur bis zu zwölf Jahre rückwirkend möglich. Für mögliche strafrechtliche Delikte besteht dagegen keine Verjährungsfrist.
BBC-Recherche zu mutmaßlich rückdatierten Dokumenten und Steuervorteilen für Unternehmen von Roman Abramovich sorgt für Aufmerksamkeit – CyPAOB prüft Handlungsmöglichkeiten im Rahmen seiner gesetzlichen Zuständigkeiten
Die zyprische Aufsichtsbehörde für die Abschlussprüferbranche, das Cyprus Public Audit Oversight Board (CyPAOB), befasst sich mit schwerwiegenden Vorwürfen gegen Deloitte Cyprus. Hintergrund ist eine gemeinsame investigative Recherche des britischen Senders BBC und des Bureau of Investigative Journalism, in der behauptet wird, dass Deloitte Cyprus an der mutmaßlichen Rückdatierung von Dokumenten beteiligt gewesen sein soll. Diese Vorgänge könnten nach Darstellung der Recherche dazu beigetragen haben, dass Unternehmen des russischen Geschäftsmanns Roman Abramovich Steuern in Millionenhöhe vermieden und Vermögenswerte im Wert von Hunderten Millionen US-Dollar verschleiert haben sollen.
Panos Prodromides, Generaldirektor des Cyprus Public Audit Oversight Board, erklärte gegenüber der Cyprus News Agency (CNA), dass die Behörde über die jüngsten Berichte informiert sei und alle erforderlichen Schritte innerhalb ihres gesetzlichen Zuständigkeitsbereichs unternehme.
Die Aufsichtsbehörde werde im öffentlichen Interesse handeln und alle notwendigen Möglichkeiten prüfen, soweit diese von ihren rechtlichen Befugnissen und Verpflichtungen gedeckt seien, erklärte Prodromides.
Damit reagiert die zyprische Prüfungsaufsicht auf eine internationale Medienrecherche, die erneut Fragen zur Rolle Zyperns als Standort für internationale Unternehmensstrukturen, zur Verantwortung professioneller Dienstleister und zur Wirksamkeit staatlicher Kontrollmechanismen aufwirft.
Die Vorwürfe betreffen mutmaßliche Vorgänge, die bereits rund zwei Jahrzehnte oder länger zurückliegen. Gerade dieser zeitliche Abstand stellt die zuständigen Behörden vor besondere rechtliche Herausforderungen.
Nach dem bestehenden zyprischen Rechtsrahmen kann der Steuerkommissar steuerliche Untersuchungen unter bestimmten Voraussetzungen bis zu zwölf Jahre rückwirkend durchführen. Die von der BBC beschriebenen mutmaßlichen Vorgänge liegen jedoch deutlich weiter zurück.
Anders stellt sich die Situation bei möglichen strafrechtlichen Verstößen dar. Nach Angaben der CNA besteht für strafrechtliche Delikte, die sich möglicherweise aus dem Fall ergeben könnten, keine Verjährungsfrist.
Damit entsteht eine wichtige Unterscheidung zwischen den Möglichkeiten einer nachträglichen steuerlichen Überprüfung und einer möglichen strafrechtlichen Aufarbeitung.
Sowohl Deloitte Cyprus als auch Roman Abramovich weisen die gegen sie erhobenen beziehungsweise mit ihnen verbundenen Vorwürfe zurück. Eine gerichtliche Feststellung, dass die behaupteten Manipulationen tatsächlich stattgefunden haben oder dass Deloitte Cyprus daran beteiligt war, geht aus der vorliegenden Pressemitteilung nicht hervor.
Zyprische Prüfungsaufsicht bestätigt Reaktion auf Medienberichte
Im Mittelpunkt der aktuellen Entwicklung steht die Erklärung von Panos Prodromides, dem Generaldirektor des Cyprus Public Audit Oversight Board.
Die CNA hatte bei ihm nachgefragt, ob die Behörde eine Untersuchung einleiten werde, nachdem die BBC über eine mögliche Beteiligung von Deloitte Cyprus an der Fälschung beziehungsweise Rückdatierung von Unterlagen berichtet hatte.
Prodromides bestätigte, dass CyPAOB Kenntnis von den Veröffentlichungen habe.
Die Behörde unternehme alle notwendigen Schritte in sämtliche Richtungen, soweit dies im Rahmen ihrer gesetzlichen Zuständigkeiten und Verpflichtungen erforderlich sei, um dem öffentlichen Interesse zu dienen.
Diese Stellungnahme ist bedeutsam, sollte jedoch genau eingeordnet werden.
Prodromides bestätigte damit, dass die Aufsichtsbehörde nicht untätig bleibt. Aus seiner Aussage geht allerdings nicht ausdrücklich hervor, dass bereits eine formelle Untersuchung gegen Deloitte Cyprus eröffnet wurde.
Ebenso enthält die Pressemitteilung keine Angaben darüber, ob bestimmte Dokumente angefordert, Unternehmen kontaktiert oder konkrete Prüfmaßnahmen eingeleitet wurden.
Die öffentliche Stellungnahme beschränkt sich auf die Versicherung, dass die zuständige Aufsichtsbehörde alle notwendigen Schritte innerhalb ihres rechtlichen Rahmens unternimmt.
Gerade bei schwerwiegenden Vorwürfen gegen ein international tätiges Prüfungs- und Beratungsunternehmen ist diese Unterscheidung wichtig.
Eine behördliche Befassung mit Vorwürfen ist nicht gleichbedeutend mit dem Nachweis eines Fehlverhaltens.
Was das Cyprus Public Audit Oversight Board ist
Das Cyprus Public Audit Oversight Board ist die zyprische öffentliche Aufsichtsbehörde für den Bereich der Abschlussprüfung.
Die Behörde steht für die öffentliche Kontrolle eines Berufsbereichs, dem bei der Prüfung von Unternehmensabschlüssen und der Verlässlichkeit von Finanzinformationen besondere Verantwortung zukommt.
Abschlussprüfer tragen wesentlich dazu bei, dass Finanzberichte und andere prüfungspflichtige Informationen nach den geltenden Vorgaben beurteilt werden können.
Daraus ergibt sich ein erhebliches öffentliches Interesse an einer wirksamen und unabhängigen Aufsicht.
Wenn gegen ein Unternehmen, das auch Prüfungsdienstleistungen anbietet, Vorwürfe erhoben werden, kann sich die Frage stellen, ob ein Sachverhalt unter die Zuständigkeit der Prüfungsaufsicht fällt.
Allerdings muss dabei zwischen Abschlussprüfungen, Steuerberatung, Unternehmensberatung und anderen professionellen Dienstleistungen unterschieden werden.
Nicht jede Tätigkeit eines international tätigen Beratungsunternehmens fällt automatisch unter die gleichen aufsichtsrechtlichen Bestimmungen.
Welche konkreten Tätigkeiten im Fall der von der BBC beschriebenen Vorgänge betroffen sein sollen und welche davon unmittelbar in den Zuständigkeitsbereich von CyPAOB fallen, wird in der CNA-Pressemitteilung nicht erläutert.
Die Behörde hat deshalb ausdrücklich auf den Rahmen ihrer gesetzlichen Befugnisse und Verpflichtungen verwiesen.
BBC und Bureau of Investigative Journalism erheben schwerwiegende Vorwürfe
Ausgangspunkt der aktuellen Diskussion ist eine gemeinsame Recherche des BBC-Investigativformats Panorama und des Bureau of Investigative Journalism.
Nach Darstellung der beteiligten Journalisten soll Deloitte Cyprus an der Rückdatierung von Dokumenten mitgewirkt haben.
Diese Unterlagen sollen im Zusammenhang mit Unternehmensstrukturen des russischen Geschäftsmanns Roman Abramovich gestanden haben.
Die Recherche behauptet, dass durch solche Vorgänge Vermögenswerte im Umfang von Hunderten Millionen US-Dollar verborgen worden seien und Unternehmen von Abramovich dadurch Steuern in Millionenhöhe vermieden hätten.
Die Größenordnung der behaupteten Vorgänge macht verständlich, warum die Veröffentlichung international Aufmerksamkeit erregt.
Es geht nicht um einen geringfügigen buchhalterischen Fehler, sondern um den Vorwurf möglicher Manipulationen von Unterlagen mit erheblichen steuerlichen Auswirkungen.
Dabei handelt es sich ausdrücklich um Behauptungen aus einer journalistischen Recherche.
Die CNA-Meldung enthält weder eine gerichtliche Entscheidung noch einen abschließenden behördlichen Untersuchungsbericht, der diese Vorwürfe bestätigt.
Was eine Rückdatierung von Dokumenten bedeutet
Im Zentrum der Recherche steht die behauptete Rückdatierung von Dokumenten.
Darunter versteht man allgemein, dass ein Schriftstück mit einem früheren Datum versehen wird, als es tatsächlich erstellt oder unterzeichnet wurde.
Die rechtliche Bedeutung eines solchen Vorgangs hängt stark davon ab, um welche Unterlagen es geht, welchen Zweck sie erfüllen und ob dadurch gegenüber Behörden, Vertragspartnern oder anderen Stellen ein unzutreffender Sachverhalt dargestellt wird.
Bei Unternehmensstrukturen kann der Zeitpunkt einer Entscheidung, eines Vertragsabschlusses, einer Eigentumsübertragung oder einer anderen rechtlichen Handlung erhebliche steuerliche Bedeutung haben.
Wenn ein Dokument den Eindruck vermittelt, eine bestimmte Vereinbarung habe bereits zu einem früheren Zeitpunkt bestanden, kann dies Auswirkungen auf die rechtliche oder steuerliche Beurteilung haben.
Eine vorsätzliche Manipulation von Unterlagen wäre daher besonders schwerwiegend, wenn sie dazu dienen sollte, Steuerpflichten zu umgehen oder Vermögensverhältnisse falsch darzustellen.
Aus der Pressemitteilung geht allerdings nicht hervor, welche konkreten Dokumente nach Darstellung der BBC rückdatiert worden sein sollen, welche Unternehmen jeweils beteiligt gewesen sein sollen oder welche steuerlichen Folgen einzelne Schriftstücke gehabt hätten.
Diese Details können deshalb auf Grundlage der vorliegenden CNA-Meldung nicht als gesichert beschrieben werden.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenInternationale Recherche „Cyprus Confidential“ als Grundlage
Die BBC und das Bureau of Investigative Journalism stützten ihre Untersuchung nach Angaben der CNA auf Tausende Dokumente, die im Rahmen der internationalen journalistischen Recherche „Cyprus Confidential“ bekannt geworden waren.
Bei einer solchen Recherche werden umfangreiche Unterlagen ausgewertet, um mögliche wirtschaftliche Verflechtungen, Unternehmensstrukturen und Finanztransaktionen nachvollziehen zu können.
Die Auswertung großer Dokumentenmengen kann Zusammenhänge sichtbar machen, die aus einzelnen öffentlich verfügbaren Informationen nicht erkennbar wären.
Gleichzeitig müssen journalistische Erkenntnisse von strafrechtlich verwertbaren Feststellungen unterschieden werden.
Ein durchgesickertes Dokument kann einen wichtigen Hinweis liefern. Ob es echt ist, wie es entstanden ist, welche rechtliche Bedeutung es besitzt und ob daraus ein strafbarer Vorgang abgeleitet werden kann, muss gegebenenfalls durch zuständige Behörden und Gerichte festgestellt werden.
Die CNA-Pressemitteilung nennt keine Einzelheiten zur Überprüfung der Authentizität der einzelnen Dokumente.
Sie verweist lediglich darauf, dass die gemeinsame Recherche auf Tausenden Unterlagen aus „Cyprus Confidential“ beruht.
Roman Abramovich weist Steuerhinterziehung und Vermögensverschleierung zurück
Die Rechtsvertreter von Roman Abramovich haben die Anschuldigungen zurückgewiesen.
Nach ihrer Stellungnahme bestreitet Abramovich, Steuern hinterzogen oder sein Vermögen verschleiert zu haben.
Seine Anwälte erklärten außerdem, das BBC-Format Panorama habe keine Belege dafür vorgelegt, dass Abramovich von der Fälschung irgendwelcher Dokumente gewusst, sie genehmigt oder angeordnet habe.
Darüber hinaus verwiesen sie darauf, dass es legitim sei, sich auf den Rat professioneller Berater zu verlassen.
Diese Stellungnahme ist für die Bewertung des Falles wesentlich.
Selbst wenn in einer Unternehmensstruktur Unregelmäßigkeiten festgestellt würden, müsste für die persönliche Verantwortlichkeit einzelner Personen gesondert geprüft werden, welche Kenntnisse sie hatten, welche Handlungen sie veranlassten und welche Entscheidungen sie trafen.
Die Behauptung, dass ein Unternehmen oder ein Berater Dokumente manipuliert haben könnte, belegt nicht automatisch eine strafrechtliche Verantwortlichkeit des wirtschaftlich Berechtigten.
Die Pressemitteilung enthält keine Informationen über eine Verurteilung Abramovichs oder eine behördlich festgestellte Steuerhinterziehung in diesem Zusammenhang.
Deloitte Cyprus verweist auf Einhaltung geltender Gesetze
Auch Deloitte Cyprus nahm gegenüber der BBC Stellung.
Das Unternehmen erklärte, es handle in Übereinstimmung mit den geltenden Gesetzen.
Diese Stellungnahme ist knapp, aber eindeutig.
Sie enthält keine Anerkennung der Vorwürfe und auch keine Angaben zu einzelnen Transaktionen oder Dokumenten.
Deloitte Cyprus weist damit auf die Einhaltung rechtlicher Vorgaben als Grundlage seines Handelns hin.
Die CNA-Meldung enthält keine weiteren Ausführungen von Deloitte Cyprus zu den konkreten Unterlagen, zum betroffenen Zeitraum oder zu möglichen internen Untersuchungen.
Für die öffentliche Einordnung bedeutet dies, dass derzeit ein schwerwiegender journalistischer Vorwurf einer knappen Stellungnahme des Unternehmens gegenübersteht, während die zuständige Prüfungsaufsicht erklärt, notwendige Schritte vorzunehmen.
Ein gesicherter Abschluss des Sachverhalts liegt damit nicht vor.
Warum der zeitliche Abstand so wichtig ist
Eine besondere Schwierigkeit ergibt sich aus dem Alter der mutmaßlichen Vorgänge.
Nach der Pressemitteilung reichen die Vorwürfe rund 20 Jahre oder länger zurück.
Dieser zeitliche Abstand hat erhebliche Bedeutung für die rechtlichen Möglichkeiten der zyprischen Behörden.
Steuerrechtliche Prüfungen unterliegen häufig gesetzlichen Fristen. Diese dienen unter anderem dazu, Rechtssicherheit herzustellen und festzulegen, innerhalb welcher Zeiträume bereits abgeschlossene Steuerperioden noch überprüft werden können.
Für Zypern beschreibt die CNA eine Rückwirkungsmöglichkeit steuerlicher Prüfungen von unter bestimmten Bedingungen bis zu zwölf Jahren.
Die aktuellen Vorwürfe beziehen sich hingegen auf Vorgänge, die deutlich weiter zurückliegen.
Daraus ergibt sich nach Darstellung der Meldung, dass der zyprische Steuerkommissar diese mutmaßlichen Sachverhalte nicht mehr im Rahmen einer entsprechenden steuerlichen Untersuchung überprüfen kann.
Dies bedeutet jedoch nicht, dass der gesamte Vorgang notwendigerweise rechtlich abgeschlossen wäre.
Steuerliche Untersuchung und strafrechtliches Verfahren sind zu unterscheiden
Die Unterscheidung zwischen Steuerrecht und Strafrecht gehört zu den wichtigsten Punkten der CNA-Meldung.
Steuerliche Prüfungen dienen beispielsweise der Feststellung, ob Steuererklärungen richtig waren und ob bestimmte Abgaben ordnungsgemäß entrichtet wurden.
Für solche Verfahren bestehen gesetzliche zeitliche Grenzen.
Strafrechtliche Ermittlungen verfolgen hingegen die Frage, ob ein Verhalten einen Straftatbestand erfüllt und ob einzelnen Personen oder Unternehmen eine entsprechende Verantwortung nachgewiesen werden kann.
Die CNA weist ausdrücklich darauf hin, dass für strafrechtliche Delikte, die sich möglicherweise aus dem Sachverhalt ergeben könnten, keine Verjährungsfrist besteht.
Das ist keine Feststellung, dass eine Straftat begangen wurde.
Es bedeutet lediglich, dass ein möglicher strafrechtlicher Sachverhalt nicht allein wegen des langen Zeitablaufs ausgeschlossen wäre.
Ob tatsächlich eine Straftat vorliegt, welche gesetzlichen Vorschriften anwendbar wären und ob ausreichende Beweise verfügbar sind, wäre Gegenstand einer gesonderten rechtlichen Bewertung.
Mögliche strafrechtliche Aufarbeitung bleibt grundsätzlich offen
Gerade weil die behaupteten Vorgänge so weit zurückliegen, gewinnt die strafrechtliche Dimension besondere Bedeutung.
Die CNA-Meldung hält fest, dass mögliche strafrechtliche Verstöße nicht verjährt wären.
Damit besteht grundsätzlich die Möglichkeit, dass zuständige Stellen prüfen, ob die behaupteten Vorgänge strafrechtlich relevant sein könnten.
Dabei wäre jedoch zu klären, ob überhaupt ein strafbarer Tatbestand vorliegt, welche Personen beteiligt waren und ob sich die entsprechenden Tatsachen beweisen lassen.
Der Umstand, dass eine journalistische Recherche Tausende Dokumente auswertet, beantwortet diese Fragen noch nicht abschließend.
Ebenso wenig lässt sich aus der Stellungnahme von CyPAOB ableiten, dass bereits Strafverfolgungsbehörden eingeschaltet wurden.
Die Pressemitteilung nennt keine konkreten strafrechtlichen Ermittlungen.
Sie beschreibt lediglich den rechtlichen Unterschied zwischen den zeitlichen Grenzen steuerlicher Prüfungen und der fehlenden Verjährung möglicher strafrechtlicher Delikte.
Verantwortung professioneller Dienstleister im Mittelpunkt
Der Fall wirft über den konkreten Vorwurf hinaus eine grundsätzliche Frage auf: Welche Verantwortung tragen professionelle Dienstleister, wenn sie internationale Unternehmensstrukturen betreuen?
Internationale Wirtschaftsprüfungsgesellschaften, Steuerberater, Rechtsanwälte und Unternehmensdienstleister unterstützen Unternehmen bei komplexen rechtlichen und wirtschaftlichen Vorgängen.
Dazu gehören beispielsweise die Erstellung und Prüfung von Unterlagen, steuerliche Strukturierung, Dokumentation wirtschaftlicher Sachverhalte und die Einhaltung gesetzlicher Meldepflichten.
Gerade bei grenzüberschreitenden Unternehmensstrukturen kann die Arbeit solcher Dienstleister erhebliche Bedeutung haben.
Die professionelle Erstellung und Aufbewahrung von Dokumenten ist dabei von zentraler Wichtigkeit.
Behörden und Geschäftspartner müssen sich darauf verlassen können, dass Angaben zu Transaktionen, Eigentumsverhältnissen oder rechtlich maßgeblichen Zeitpunkten korrekt und nachvollziehbar sind.
Sollten Dokumente vorsätzlich manipuliert werden, könnte dies erhebliche Auswirkungen auf Steuerverfahren, Jahresabschlüsse, rechtliche Entscheidungen und die Transparenz wirtschaftlicher Verhältnisse haben.
Ob dies im vorliegenden Fall tatsächlich geschehen ist, bleibt allerdings ungeklärt.
Bedeutung für Zyperns internationalen Wirtschaftsstandort
Zypern ist als Standort für internationale Unternehmen und professionelle Dienstleistungen wirtschaftlich eng mit grenzüberschreitenden Geschäftsaktivitäten verbunden.
Daher können Vorwürfe gegen bedeutende Dienstleistungsunternehmen über den Einzelfall hinaus Fragen nach Transparenz, Governance und Aufsicht aufwerfen.
Internationale Unternehmen und Investoren achten nicht nur auf Steuern und wirtschaftliche Rahmenbedingungen.
Ebenso wichtig sind Rechtssicherheit, zuverlässige Institutionen, wirksame Kontrolle und ein professionelles Dienstleistungsumfeld.
Wenn schwere Vorwürfe gegen einen Marktteilnehmer öffentlich werden, ist deshalb die Reaktion der zuständigen Behörden von besonderer Bedeutung.
Das Cyprus Public Audit Oversight Board hat mit seiner Stellungnahme deutlich gemacht, dass es die Berichte zur Kenntnis genommen hat und innerhalb seiner Befugnisse tätig wird.
Für die Glaubwürdigkeit institutioneller Kontrolle ist entscheidend, dass solche Sachverhalte sachlich, unabhängig und im Einklang mit geltendem Recht behandelt werden.
Dazu gehört zugleich der Schutz der Rechte der beschuldigten Parteien.
Eine offene Prüfung darf weder durch wirtschaftliche Bedeutung noch durch öffentliche Aufmerksamkeit vorweggenommen werden.
Die Bedeutung unabhängiger Aufsicht
Die Aufsicht über professionelle Dienstleister ist ein wichtiger Bestandteil moderner Wirtschaftsordnungen.
Abschlussprüfer und andere spezialisierte Berufe genießen besonderes Vertrauen, weil ihre Arbeit häufig Grundlage für wirtschaftliche und rechtliche Entscheidungen ist.
Eine funktionierende Aufsicht soll sicherstellen, dass gesetzliche und berufliche Anforderungen beachtet werden.
Dabei geht es nicht nur um die Sanktionierung möglicher Verstöße, sondern auch um Vertrauen in die Qualität und Verlässlichkeit professioneller Dienstleistungen.
Im konkreten Fall verweist CyPAOB auf seine gesetzlichen Zuständigkeiten.
Das bedeutet, dass die Behörde prüfen muss, welche Schritte ihr rechtlich offenstehen und welche Verpflichtungen sie tatsächlich treffen.
Ob daraus eine Untersuchung, eine Weiterleitung an andere zuständige Stellen oder andere aufsichtsrechtliche Maßnahmen folgen, lässt sich aus der veröffentlichten Stellungnahme nicht entnehmen.
Gerade deshalb ist es wichtig, nicht bereits von einer nachgewiesenen Beteiligung oder einer feststehenden Pflichtverletzung zu sprechen.
Internationale Medienrecherchen und staatliche Kontrollverfahren
Der aktuelle Fall verdeutlicht auch das Verhältnis zwischen investigativem Journalismus und staatlicher Aufsicht.
Journalistische Recherchen können Missstände sichtbar machen und Informationen veröffentlichen, die zuvor nicht öffentlich zugänglich waren.
Sie können dadurch Fragen aufwerfen, mit denen sich staatliche Kontrollstellen anschließend befassen.
Der BBC-Bericht und die zugrunde liegenden Unterlagen aus „Cyprus Confidential“ sind ein Beispiel für solche Recherchen.
Gleichzeitig unterscheiden sich die Aufgaben von Journalisten und Behörden.
Journalisten recherchieren und berichten auf Grundlage ihrer Quellen, Dokumente und journalistischen Standards.
Behörden müssen dagegen innerhalb gesetzlicher Zuständigkeiten handeln und bei belastenden Entscheidungen besondere Beweis- und Verfahrensanforderungen einhalten.
Diese Unterschiede sind kein Widerspruch.
Sie gehören vielmehr zu einem System, in dem öffentliche Berichterstattung, unabhängige Kontrolle und rechtsstaatliche Verfahren unterschiedliche Funktionen erfüllen.
Was die Behörden tatsächlich bestätigt haben
Bei der Beurteilung des Falles ist entscheidend, zwischen bestätigten Informationen und offenen Fragen zu unterscheiden.
Bestätigt ist, dass CyPAOB durch seinen Generaldirektor Panos Prodromides öffentlich erklärt hat, über die jüngsten Berichte informiert zu sein.
Bestätigt ist auch, dass die Behörde nach seiner Aussage alle notwendigen Schritte innerhalb ihrer gesetzlichen Zuständigkeiten und Verpflichtungen unternimmt.
Die CNA-Meldung bestätigt darüber hinaus, dass die BBC und das Bureau of Investigative Journalism eine gemeinsame Recherche veröffentlicht haben, in der schwere Anschuldigungen gegen Deloitte Cyprus erhoben werden.
Ebenfalls dokumentiert sind die ablehnenden Stellungnahmen der Rechtsvertreter Roman Abramovichs und von Deloitte Cyprus.
Nicht bestätigt wird dagegen, dass die behaupteten Dokumentenmanipulationen tatsächlich stattgefunden haben.
Auch eine konkrete strafrechtliche Verantwortlichkeit wird nicht festgestellt.
Ebenso nennt die Pressemitteilung keine abgeschlossene oder offiziell eröffnete Untersuchung mit veröffentlichtem Mandat.
Diese Unterscheidungen sind gerade bei Vorwürfen dieser Tragweite unverzichtbar.
Steuerrechtliche Grenzen bedeuten nicht automatisch Straflosigkeit
Die in der CNA-Meldung angesprochene Zwölfjahresgrenze bei steuerlichen Prüfungen könnte in der Öffentlichkeit zu Missverständnissen führen.
Es wäre falsch, daraus automatisch abzuleiten, dass die behaupteten Vorgänge wegen ihres Alters keinerlei rechtliche Folgen mehr haben könnten.
Die Pressemitteilung beschreibt ausdrücklich, dass mögliche strafrechtliche Delikte nicht verjähren.
Umgekehrt wäre es ebenso falsch, allein aus dieser fehlenden Verjährung zu schließen, dass Ermittlungen stattfinden müssten oder dass ein strafbarer Sachverhalt bereits feststeht.
Die Frage einer möglichen Strafbarkeit ist von der zeitlichen Möglichkeit einer Strafverfolgung zu unterscheiden.
Ein Vorwurf kann theoretisch noch geprüft werden, ohne dass er sich später bestätigt.
Diese Differenzierung ist für die öffentliche Debatte besonders wichtig, weil sie verhindert, dass rechtliche Möglichkeiten mit bereits festgestellter Schuld verwechselt werden.
Welche Rolle die Dokumente spielen könnten
Die BBC-Recherche stützt sich nach der CNA-Meldung auf umfangreiches Dokumentenmaterial.
Unterlagen können in solchen Fällen eine zentrale Rolle spielen, insbesondere wenn es um die zeitliche Einordnung von Unternehmensentscheidungen, Verträgen oder Eigentumsverhältnissen geht.
Wenn die Echtheit und Herkunft der Dokumente nachvollzogen werden können, könnten sie helfen, bestimmte Sachverhalte zu rekonstruieren.
Allerdings müsste im Rahmen eines zuständigen Verfahrens auch geklärt werden, welche rechtliche Bedeutung diese Unterlagen besitzen.
Ein früheres Datum auf einem Dokument ist beispielsweise nicht automatisch der Beweis einer strafbaren Manipulation.
Entscheidend wären die tatsächlichen Umstände der Erstellung, der Zweck des Dokuments und mögliche bewusst falsche Angaben.
Auch wäre zu untersuchen, ob aus einem Vorgang überhaupt ein steuerlich relevanter Vorteil entstanden ist.
Die CNA-Meldung liefert hierzu keine einzelnen Dokumentenanalysen.
Deshalb kann der Artikel die möglichen rechtlichen Fragestellungen erläutern, nicht aber die konkreten Beweise bewerten.
Bedeutung der Stellungnahmen der Betroffenen
Die Stellungnahmen von Abramovichs Rechtsvertretern und Deloitte Cyprus sind für eine ausgewogene Berichterstattung unverzichtbar.
Abramovich lässt bestreiten, Steuern hinterzogen oder Vermögen verschleiert zu haben.
Seine Anwälte argumentieren zudem, dass keine Belege dafür vorgelegt worden seien, dass er mögliche Dokumentenfälschungen gekannt, genehmigt oder angeordnet habe.
Deloitte Cyprus erklärt, im Einklang mit den geltenden Gesetzen zu handeln.
Diese Positionen stehen den journalistischen Anschuldigungen gegenüber.
Sie sind kein abschließender Gegenbeweis, ebenso wenig wie die journalistischen Behauptungen eine gerichtliche Feststellung ersetzen.
Für eine faire öffentliche Bewertung müssen beide Seiten berücksichtigt werden.
Dazu gehört, dass die Unschuldsvermutung respektiert wird und Vorwürfe nicht sprachlich zu Tatsachen werden.
Öffentlicher Druck und rechtsstaatliche Verfahren
Internationale Berichte über große Vermögenswerte, prominente Geschäftsleute und mögliche Steuervergehen erzeugen naturgemäß öffentliche Aufmerksamkeit.
Die Behauptung, dass Dokumente rückdatiert worden sein könnten, um Vermögenswerte zu verschleiern oder steuerliche Vorteile zu ermöglichen, ist besonders schwerwiegend.
Gleichzeitig darf öffentlicher Druck nicht dazu führen, dass notwendige rechtsstaatliche Standards außer Acht gelassen werden.
Behörden müssen ihre Entscheidungen auf nachvollziehbare rechtliche Grundlagen stützen.
Dazu gehören Zuständigkeit, Beweiswürdigung, Anhörungsrechte und gegebenenfalls unabhängige gerichtliche Kontrolle.
Die Stellungnahme des CyPAOB-Generaldirektors verweist genau auf diesen Rahmen, indem sie die gesetzlichen Befugnisse und Verpflichtungen hervorhebt.
Dies bedeutet: Der öffentliche Auftrag besteht darin, notwendige Schritte zu unternehmen, nicht darin, ein bestimmtes Ergebnis vorwegzunehmen.
Mögliche Auswirkungen auf die internationale Wahrnehmung Zyperns
Internationale Berichte über mutmaßliche Unregelmäßigkeiten bei Unternehmensstrukturen können auch die Wahrnehmung des betroffenen Wirtschaftsstandortes beeinflussen.
Für Zypern ist die Frage besonders relevant, weil internationale Unternehmensdienstleistungen einen wichtigen Teil seines wirtschaftlichen Umfelds darstellen.
Investoren und Unternehmen erwarten von einem europäischen Standort ein verlässliches Zusammenspiel aus rechtlichen Rahmenbedingungen, professionellen Dienstleistungen und wirksamer Aufsicht.
Die Glaubwürdigkeit eines Standortes hängt dabei nicht davon ab, dass niemals Vorwürfe entstehen.
Entscheidend ist vielmehr, wie staatliche Institutionen mit solchen Vorwürfen umgehen und ob die zuständigen Stellen unabhängig und rechtsstaatlich handeln.
Eine sachliche Prüfung kann deshalb im öffentlichen Interesse liegen, selbst wenn sich Anschuldigungen später nicht bestätigen sollten.
Gleichzeitig darf aus dem möglichen Verhalten einzelner Unternehmen oder Personen nicht pauschal auf eine gesamte Branche geschlossen werden.
Warum Transparenz von besonderer Bedeutung ist
Die Reaktion von CyPAOB zeigt, dass die Vorwürfe auf institutioneller Ebene wahrgenommen wurden.
Ob die Öffentlichkeit zu einem späteren Zeitpunkt weitere Einzelheiten über mögliche Maßnahmen erfahren wird, lässt sich derzeit nicht sagen.
Die CNA-Meldung enthält keine Angaben zu Veröffentlichungsfristen oder geplanten Berichten.
Grundsätzlich kann transparente Kommunikation von Aufsichtsbehörden dazu beitragen, Vertrauen in staatliche Verfahren zu stärken.
Dies muss allerdings mit gesetzlichen Grenzen vereinbar sein, etwa beim Schutz vertraulicher Informationen, möglicher Ermittlungen und der Rechte betroffener Unternehmen und Personen.
Nicht jede behördliche Maßnahme kann sofort öffentlich gemacht werden.
Umso wichtiger ist es, die bislang bestätigten Informationen korrekt einzuordnen.
Keine konkreten Untersuchungsergebnisse veröffentlicht
Aus der CNA-Mitteilung geht nicht hervor, dass CyPAOB bereits bestimmte Verstöße festgestellt hätte.
Ebenso gibt es in dem vorliegenden Text keine Angaben über mögliche Sanktionen, disziplinarische Verfahren oder strafrechtliche Maßnahmen.
Auch die genaue Zuständigkeit anderer zyprischer Behörden wird nicht näher beschrieben.
Offen bleibt insbesondere, ob und in welchem Umfang die gegen Deloitte Cyprus gerichteten Vorwürfe unmittelbar Tätigkeiten betreffen, die unter die Aufsicht von CyPAOB fallen.
Die vorliegende Stellungnahme bestätigt daher vor allem eines: Die Behörde nimmt die Angelegenheit ernst und erklärt, innerhalb ihrer gesetzlichen Befugnisse zu handeln.
Alles Weitere wäre zum jetzigen Zeitpunkt Spekulation.
Die wirtschaftliche Tragweite der Vorwürfe
Die in der BBC-Recherche behauptete Größenordnung ist erheblich.
Es geht nach Darstellung der Journalisten um Vermögenswerte im Umfang von Hunderten Millionen US-Dollar sowie mögliche Steuervorteile in Millionenhöhe.
Solche Summen können öffentliche Aufmerksamkeit hervorrufen, weil sie die Frage aufwerfen, ob internationale Unternehmensstrukturen genutzt worden sein könnten, um steuerliche Verpflichtungen zu umgehen.
Allerdings sind hohe Vermögenswerte und komplexe internationale Unternehmensstrukturen für sich genommen nicht illegal.
Auch die Einschaltung von Steuerberatern, Wirtschaftsprüfern und Rechtsanwälten ist ein normaler und rechtmäßiger Bestandteil internationaler Wirtschaftstätigkeit.
Entscheidend ist, ob alle maßgeblichen Tatsachen korrekt dokumentiert wurden und ob die geltenden Gesetze eingehalten wurden.
Gerade deshalb konzentriert sich die aktuelle Debatte auf die behauptete Manipulation von Dokumenten und nicht allein auf die Existenz großer Vermögenswerte.
Bedeutung für die Prüfungs- und Beratungsbranche
Der Fall kann auch eine breitere Diskussion über Qualitätskontrolle, Dokumentationspflichten und professionelle Verantwortung auslösen.
Beratungs- und Prüfungsgesellschaften arbeiten häufig mit sensiblen Informationen und komplexen internationalen Sachverhalten.
Ihre Tätigkeit setzt fachliche Kompetenz, Integrität und zuverlässige interne Verfahren voraus.
Sollte ein professioneller Dienstleister an einer bewussten Manipulation von Unterlagen beteiligt sein, wäre dies eine ernsthafte Frage der beruflichen und rechtlichen Verantwortung.
Bislang handelt es sich im vorliegenden Fall jedoch um einen nicht abschließend geklärten Vorwurf.
Eine faire Bewertung muss daher zwischen der grundsätzlichen Verantwortung der Branche und der ungeklärten konkreten Anschuldigung unterscheiden.
Was als Nächstes entscheidend sein wird
Die weitere Entwicklung hängt davon ab, welche Schritte die zuständigen zyprischen Stellen tatsächlich unternehmen und welche Informationen gegebenenfalls veröffentlicht werden.
Von Interesse wird insbesondere sein, ob CyPAOB zu einem späteren Zeitpunkt eine formelle Untersuchung bestätigt oder weitere Angaben zu seinen Maßnahmen macht.
Ebenso relevant wäre, ob andere zuständige Stellen den Sachverhalt im Hinblick auf mögliche strafrechtliche Fragen beurteilen.
Die CNA-Pressemitteilung nennt hierfür weder einen Zeitplan noch konkrete nächste Termine.
Sie enthält auch keine Hinweise darauf, wann eine mögliche Untersuchung abgeschlossen sein könnte.
Deshalb bleibt zunächst die Erklärung des Generaldirektors die wichtigste offiziell bestätigte Reaktion.
Überblick über die wichtigsten Fakten
Die wesentlichen Informationen der CNA-Meldung lassen sich wie folgt zusammenfassen:
Das Cyprus Public Audit Oversight Board hat bestätigt, über die jüngsten Berichte zu Deloitte Cyprus informiert zu sein und notwendige Schritte im Rahmen seiner gesetzlichen Zuständigkeiten zu unternehmen.
Eine gemeinsame Recherche der BBC-Sendung Panorama und des Bureau of Investigative Journalism erhebt den Vorwurf, Deloitte Cyprus habe zur Rückdatierung von Dokumenten beigetragen.
Diese Vorgänge sollen nach Darstellung der Journalisten mit Unternehmensstrukturen von Roman Abramovich zusammenhängen und zur Verschleierung umfangreicher Vermögenswerte sowie zu Steuerhinterziehung in Millionenhöhe beigetragen haben.
Grundlage der Recherche sind Tausende Dokumente aus der internationalen Untersuchung „Cyprus Confidential“.
Abramovichs Anwälte weisen die Vorwürfe zurück und erklären, es gebe keine Belege für seine Kenntnis, Genehmigung oder Anordnung möglicher Dokumentenfälschungen.
Deloitte Cyprus erklärt, im Einklang mit geltenden Gesetzen zu handeln.
Die mutmaßlichen Vorgänge reichen rund 20 Jahre oder länger zurück.
Steuerliche Untersuchungen sind nach dem beschriebenen zyprischen Rechtsrahmen nur für begrenzte Zeiträume möglich, unter bestimmten Voraussetzungen bis zu zwölf Jahre rückwirkend.
Für mögliche strafrechtliche Delikte, die sich aus dem Sachverhalt ergeben könnten, besteht nach Angaben der CNA hingegen keine Verjährungsfrist.
Eine formell eröffnete Untersuchung, eine Sanktion oder eine gerichtliche Feststellung der behaupteten Vorgänge wird in der Pressemitteilung nicht bestätigt.
Fazit: Zyprische Aufsichtsbehörde reagiert auf internationale Vorwürfe – rechtliche Aufarbeitung bleibt offen
Die Vorwürfe gegen Deloitte Cyprus haben durch die Recherche der BBC und des Bureau of Investigative Journalism neue öffentliche Aufmerksamkeit erhalten.
Im Mittelpunkt steht die Behauptung, dass Dokumente im Zusammenhang mit Unternehmensstrukturen des russischen Geschäftsmanns Roman Abramovich rückdatiert worden sein sollen. Nach Darstellung der Journalisten könnten diese Vorgänge zur Verschleierung von Vermögenswerten im Umfang von Hunderten Millionen US-Dollar und zur Steuerhinterziehung in Millionenhöhe beigetragen haben.
Die zyprische öffentliche Prüfungsaufsicht CyPAOB hat bestätigt, über die Berichterstattung informiert zu sein. Ihr Generaldirektor Panos Prodromides erklärte gegenüber der Cyprus News Agency, dass die Behörde alle notwendigen Schritte innerhalb ihrer gesetzlichen Zuständigkeiten und Verpflichtungen unternehme, um dem öffentlichen Interesse zu dienen.
Die Erklärung zeigt, dass die Aufsichtsbehörde die Angelegenheit aufgegriffen hat. Sie bestätigt jedoch nicht ausdrücklich, dass bereits ein formelles Untersuchungsverfahren eingeleitet wurde oder dass konkrete Verstöße festgestellt worden sind.
Sowohl Roman Abramovich als auch Deloitte Cyprus weisen die Anschuldigungen zurück. Abramovichs Anwälte bestreiten Steuerhinterziehung und Vermögensverschleierung und erklären, es gebe keine Belege dafür, dass ihr Mandant eine mögliche Dokumentenfälschung gekannt, genehmigt oder angeordnet habe. Deloitte Cyprus verweist auf die Einhaltung geltender Gesetze.
Besonders relevant ist die rechtliche Unterscheidung zwischen steuerlicher und strafrechtlicher Aufarbeitung. Die behaupteten Vorgänge reichen rund zwei Jahrzehnte oder länger zurück. Nach dem von CNA beschriebenen Rechtsrahmen kann der Steuerkommissar deshalb die mutmaßlichen steuerlichen Sachverhalte nicht mehr im Rahmen der dort geltenden zeitlichen Grenzen untersuchen.
Für mögliche strafrechtliche Delikte besteht dagegen keine Verjährungsfrist. Dadurch bleibt eine strafrechtliche Prüfung grundsätzlich denkbar, sofern entsprechende Tatbestände und ausreichende Beweise vorliegen.
Der Fall wirft zugleich grundsätzliche Fragen zur Verantwortung professioneller Dienstleister, zur Verlässlichkeit wirtschaftlicher Dokumentation und zur Bedeutung unabhängiger Aufsicht auf.
Für Zypern als Standort internationaler Unternehmensdienstleistungen ist eine rechtsstaatliche und sachliche Behandlung solcher Vorwürfe besonders wichtig.
Entscheidend wird sein, ob die zuständigen Behörden zusätzliche Informationen veröffentlichen und ob sich aus den journalistischen Anschuldigungen tatsächlich rechtlich relevante Feststellungen ergeben.
Bis dahin gilt: Die Berichte der BBC enthalten schwerwiegende Vorwürfe, aber keine in der CNA-Meldung dokumentierte gerichtliche Feststellung eines Fehlverhaltens. Die betroffenen Parteien bestreiten die Anschuldigungen, während die zyprische Prüfungsaufsicht erklärt, im Rahmen ihrer gesetzlichen Möglichkeiten tätig zu werden.
Die weitere Entwicklung bleibt damit offen. Im Mittelpunkt stehen nun die Arbeit der zuständigen Institutionen, die rechtlichen Handlungsmöglichkeiten und die Frage, ob die behaupteten Vorgänge nach so langer Zeit überprüft und abschließend geklärt werden können.
Quelle CYPRUS NEWS AGENCY (CNA)
